Administrar uma loja física envolve desafios diários, e imprevistos como furtos, curtos-circuitos ou danos a clientes podem desestabilizar o caixa rapidamente. Nesse cenário, o seguro empresarial surge como uma salvaguarda indispensável para blindar o pequeno varejo contra perdas financeiras irreversíveis.
Entender como funcionam as apólices comerciais permite escolher a proteção certa sem comprometer o orçamento do negócio. A seguir, você confere as coberturas mais importantes para comércios de rua e shoppings, os fatores que definem os custos da apólice e o passo a passo para contratar a cobertura ideal para o seu estabelecimento.
Sumário
Principais coberturas do seguro empresarial para o pequeno varejo
Manter as portas de um comércio abertas exige resiliência diária. Para proteger o patrimônio construído com dedicação, essa salvaguarda patrimonial se consolida como uma ferramenta indispensável de mitigação de riscos financeiros. No pequeno varejo, imprevistos estruturais ou ações criminosas podem paralisar o atendimento e comprometer todo o capital de giro se a empresa não contar com proteções desenhadas para a sua realidade operacional.
As apólices do setor são estruturadas a partir de regras estabelecidas pela Superintendência de Seguros Privados (SUSEP), dividindo-se entre garantias obrigatórias e cláusulas adicionais. Essa flexibilidade permite que o comerciante personalize o plano de acordo com o perfil das mercadorias, a movimentação de clientes e a infraestrutura do imóvel.
Ao estruturar a proteção para um ponto físico comercial, as principais modalidades de indenização incluem:
- Cobertura básica contra incêndio, queda de raio e explosão: item mandatório que resguarda a estrutura física do imóvel, instalações elétricas, maquinários e o estoque de produtos contra danos térmicos de grande proporção.
- Cobertura acessória contra roubo e furto qualificado: protege as mercadorias expostas, estoques de retaguarda e valores monetários guardados em caixa contra ações criminosas que deixem vestígios materiais de arrombamento.
- Responsabilidade civil de operações: garante o reembolso de indenizações devidas a terceiros por acidentes ocorridos dentro do estabelecimento, como quedas de clientes ou incidentes com mercadorias nas gôndolas.
- Lucros cessantes e despesas fixas: assegura a manutenção do pagamento de salários, aluguel e contas de consumo essenciais caso a loja precise interromper as atividades temporariamente após um sinistro coberto.
Para determinar o limite máximo de indenização (LMI) ideal de cada cláusula, o lojista precisa conhecer com exatidão o valor de reposição de seus ativos. Utilizar soluções de gestão de vendas e inventário de estoque confiáveis assegura que as quantias contratadas reflitam fielmente o volume real de mercadorias estocadas, evitando perdas financeiras durante a regulação de sinistros.
Cobertura básica vs personalizadas: fatores que definem o preço da apólice
Contratar a proteção ideal exige compreender a composição de custos e garantias. A cobertura básica contra incêndio, queda de raio e explosão constitui o alicerce obrigatório de qualquer contrato regulado pelos órgãos competentes. Contudo, o comércio varejista lida com vulnerabilidades operacionais diárias que demandam proteções adicionais específicas para evitar desfalques graves no caixa.
Vários elementos determinam diretamente o valor do prêmio cobrado pelas seguradoras na contratação da apólice comercial:
- Avaliação de risco e localização do ponto comercial: índices de criminalidade do bairro, proximidade de hidrantes e histórico de alagamentos.
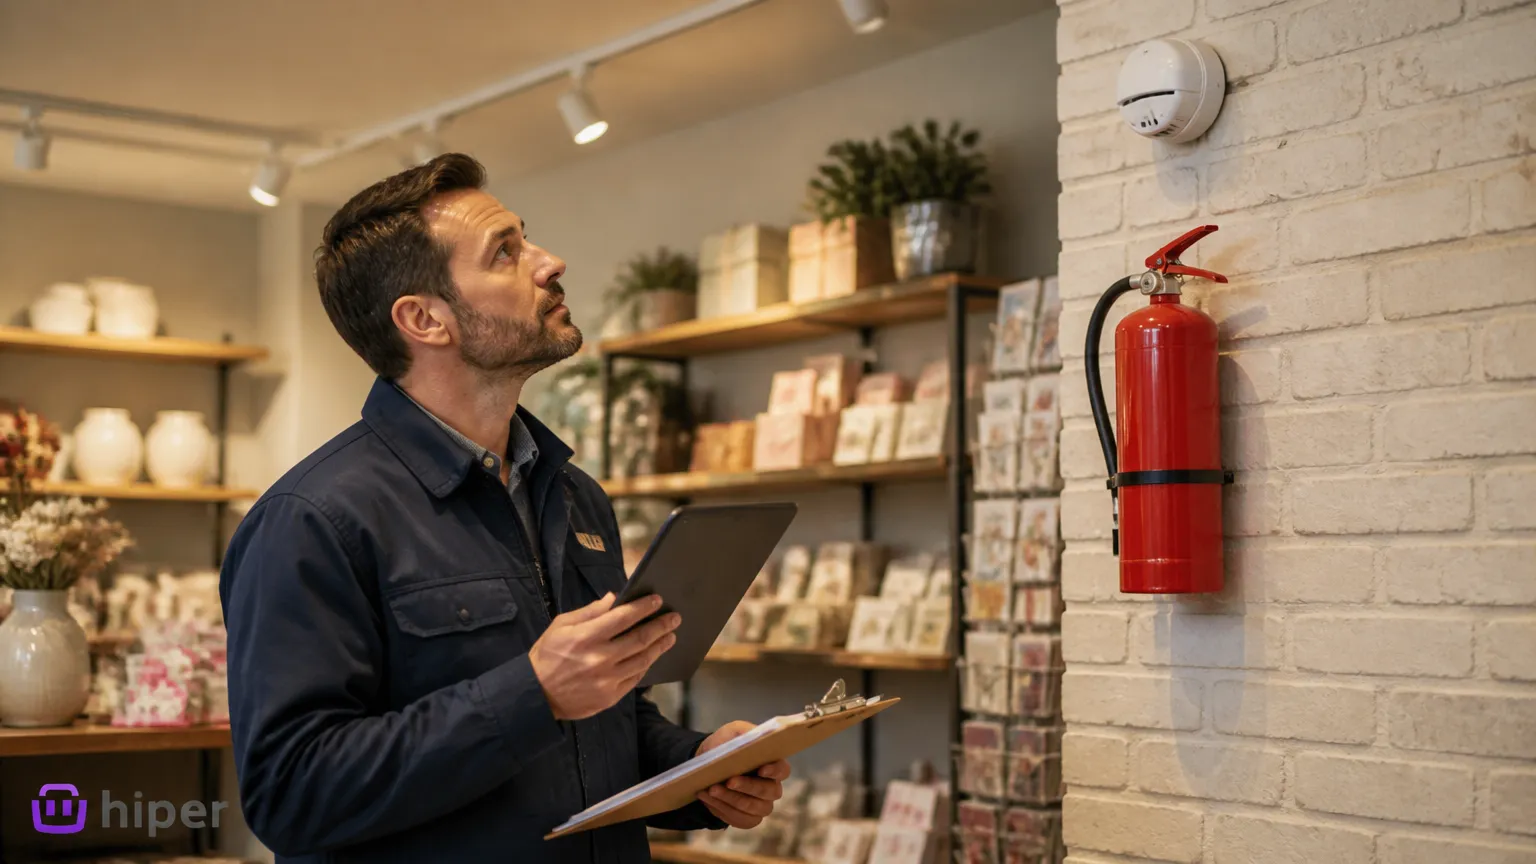
- Sistemas de segurança física: presença de alarmes monitorados, grades, trancas reforçadas e extintores de incêndio atualizados para reforçar a segurança dos lojistas.
- Estrutura de estoque: mercadorias de alto valor agregado e alta liquidez elevam a probabilidade de perdas.
- Definição do Limite Máximo de Indenização (LMI) e da franquia: limites maiores ampliam o prêmio, enquanto franquias elevadas reduzem o custo mensal.
A gestão interna dos dados patrimoniais influencia diretamente a precisão das coberturas e a agilidade na regulação de sinistros. O comparativo abaixo mostra métodos comuns de preparação para a apólice:
- Amplitude das coberturas (básica vs. personalizadas)
- Gestão manual ou por planilhas: dificuldade para justificar módulos como lucros cessantes e despesas fixas.
- Estimativa empírica sem controle: foco exclusivo no pacote básico por falta de dados concretos.
- Gestão integrada Hiper: facilidade para contratar coberturas sob medida baseadas em métricas reais.
- Valor da franquia vs. prêmio mensal
- Gestão manual ou por planilhas: risco de escolher franquia inadequada por desconhecer o giro financeiro.
- Estimativa empírica sem controle: decisão baseada apenas na mensalidade mais barata, elevando a franquia.
- Gestão integrada Hiper: equilíbrio exato via controle de vendas e análise do fluxo de caixa.
- Agilidade e exigências na regulação de sinistros
- Gestão manual ou por planilhas: lentidão na reunião de comprovantes fiscais e inventário detalhado.
- Estimativa empírica sem controle: alto risco de glosa por ausência de notas fiscais arquivadas.
- Gestão integrada Hiper: emissão ágil de relatórios de desempenho e histórico de entradas e saídas.
- Adequação ao perfil de risco e volume de estoque
- Gestão manual ou por planilhas: descompasso frequente entre o estoque real e o LMI contratado.
- Estimativa empírica sem controle: subnotificação ou sobretaxa por estimativa incorreta de mercadorias.
- Gestão integrada Hiper:inventário de estoque patrimonial sempre atualizado para cálculo justo da apólice.
Ao manter a organização financeira e o controle de mercadorias centralizados, o pequeno comerciante negocia apólices com limites condizentes com sua realidade comercial, assegurando indenizações corretas sem desperdício de capital.
Passo a passo para contratar o seguro da sua loja física com segurança
Proteger o patrimônio construído no comércio exige um planejamento estruturado. A contratação correta de uma apólice evita desperdício de recursos e garante que a indenização seja paga com rapidez caso ocorra algum imprevisto. Para que o processo ocorra de forma transparente, o lojista deve seguir etapas claras de análise documental e precificação de riscos.
A preparação dos dados operacionais da empresa facilita a comunicação com o corretor habilitado e impede divergências na regulação de sinistros. O processo padrão envolve as seguintes etapas essenciais:
- Inventário e avaliação patrimonial: levante o valor real de maquinários, móveis, benfeitorias prediais e mercadorias armazenadas. A organização precisa do controle de estoque e de dados como relatórios de estoque impede tanto a subavaliação quanto a contratação desnecessária de coberturas excessivas.
- Definição do Limite Máximo de Indenização (LMI) e franquia: determine o teto financeiro indenizável para cada garantia pretendida e avalie a participação obrigatória do segurado em eventuais sinistros, equilibrando o valor do prêmio periódico com a saúde da administração financeira.
- Vistoria prévia e fornecimento de dados: autorize a vistoria técnica no imóvel comercial, quando exigida, e forneça informações fidedignas sobre medidas de proteção, como extintores, trancas reforçadas e sistemas de alarme.
- Emissão da apólice regulamentada: revise minuciosamente todas as cláusulas, riscos excluídos e prazos do documento emitido de acordo com as normas oficiais do setor.
Manter a gestão financeira alinhada aos relatórios de desempenho do negócio simplifica a comprovação contábil exigida pelas seguradoras durante o reembolso. Com notas fiscais organizadas e histórico de inventário em dia, essa contratação deixa de ser uma burocracia complexa para se tornar uma blindagem patrimonial indispensável à longevidade do pequeno varejo.
Perguntas Frequentes
Qual a diferença entre a cobertura básica e as coberturas adicionais no comércio?
A cobertura básica contra incêndio, queda de raio e explosão é a garantia estrutural obrigatória de qualquer contrato comercial. Já as coberturas acessórias são personalizadas pelo lojista para blindar riscos frequentes do ponto comercial, incluindo cobertura acessória contra roubo e furto qualificado de mercadorias, responsabilidade civil de operações para acidentes com clientes e a cláusula de lucros cessantes e despesas fixas para manter salários e aluguel pagos em caso de paralisação forçada.
O que é o Limite Máximo de Indenização (LMI) e como defini-lo?
O limite máximo de indenização (LMI) representa a quantia máxima que a seguradora pagará ao estabelecimento após a comprovação de um sinistro coberto. O valor deve ser calculado a partir de um inventário detalhado de ativos, somando o custo de reposição de gôndolas, computadores, maquinários e o volume médio de mercadorias no estoque, evitando o subseguro que causa prejuízos no ressarcimento.
O que é avaliado na vistoria prévia e na análise de risco da loja física?
Durante a avaliação de risco e localização do ponto comercial, os peritos analisam as condições estruturais do imóvel, o estado das instalações elétricas e hidráulicas e a proximidade de hidrantes ou áreas de enchente. Também são verificados os sistemas de segurança física instalados, como alarmes monitorados, câmeras, trancas reforçadas e extintores de incêndio com recarga em dia.
Como a franquia e a organização contábil influenciam a indenização?
A franquia e limite máximo de indenização (LMI) andam juntos: a franquia é a participação financeira obrigatória do segurado em caso de perda parcial. Uma franquia mais alta reduz a mensalidade do contrato, mas exige reserva de caixa. Já a comprovação ágil por meio de notas fiscais de entrada e saída acelera a regulação do sinistro, evitando glosas nas mercadorias danificadas.